


Haben Sie Fragen oder Anregungen?
Schreiben Sie uns.
Ihre Meinung ist uns wichtig.
Oase Service AG
Überlandstrasse 109
8600 Dübendorf
Telefon 044 552 47 10


Kosten Altersheim Schweiz: Wer bezahlt?
Ein Platz im Altersheim oder Pflegeheim ist in der Schweiz mit entsprechenden Kosten verbunden.
Für viele Menschen wird die Frage nach der Finanzierung spätestens dann konkret, wenn bei Mutter, Vater oder einer nahestehenden Person eine Pflegebedürftigkeit entsteht. Dann geht es plötzlich nicht mehr nur um Pflege, sondern auch um Betreuung, Unterbringung, Vermögen, Ersparnisse, Ergänzungsleistungen und die Frage, ob Kinder oder Nachkommen finanziell einbezogen werden können.
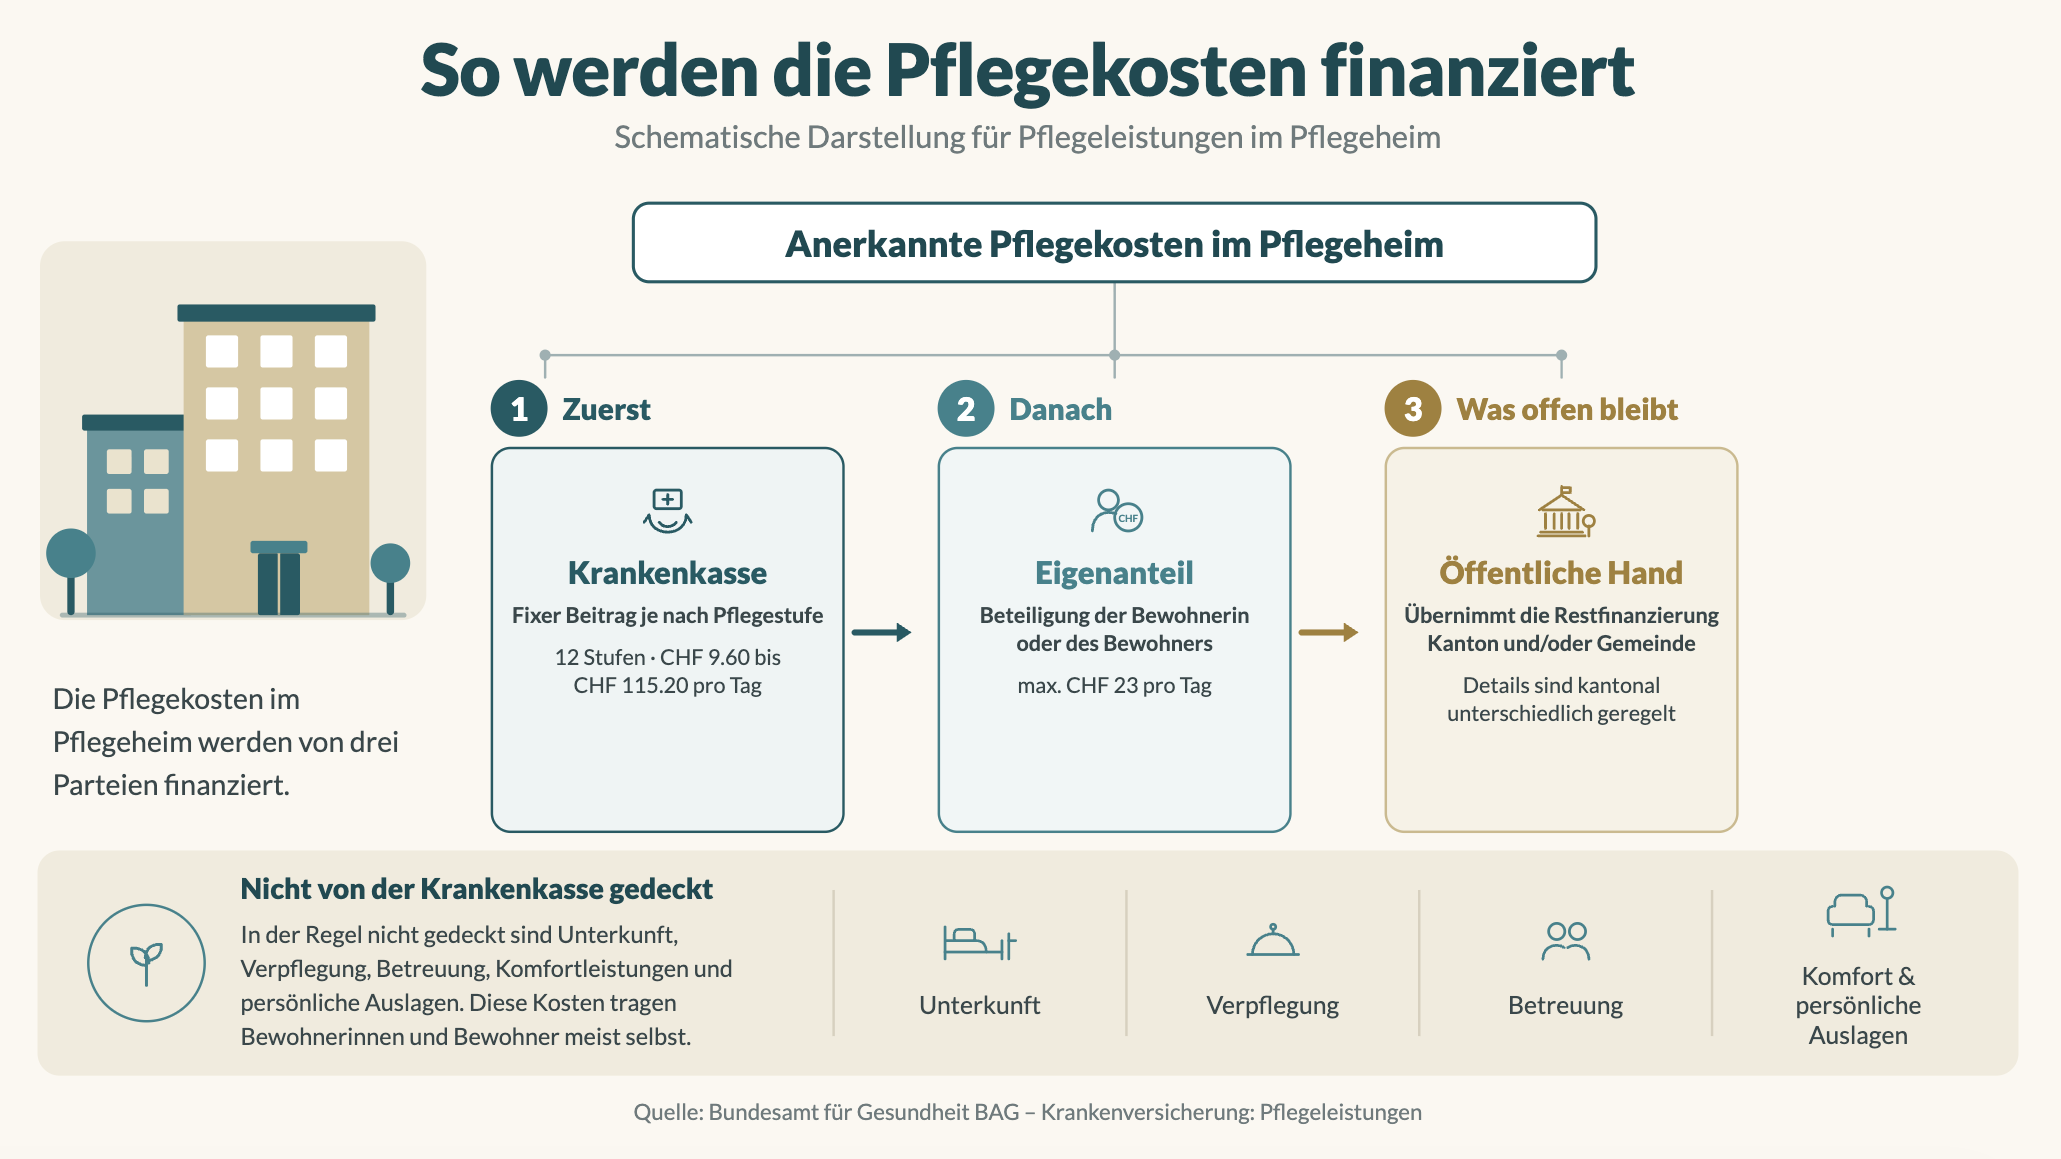
Die Kosten für ein Altersheim beruhen auf einem dreiteiligen Modell: Die pflegebedürftige Person trägt einen Teil selbst, die Krankenkasse beteiligt sich an den Pflegekosten und die öffentliche Hand übernimmt bestimmte Restkosten.
Trotzdem bleibt für Bewohnerinnen und Bewohner oft ein erheblicher Eigenanteil. Je nach Einrichtung, Pflegestufe, Pflegebedarf und persönlicher Situation können nach Abzug der Beiträge weiterhin monatliche Eigenkosten bis gegen CHF 8’000 anfallen.
Warum ein Pflegeheim schnell teuer wird
Die Kosten eines Pflegeheims bestehen aus mehreren Bestandteilen. Wer in ein Pflegezimmer zieht, bezahlt nicht nur für die eigentliche Pflege, sondern auch für Unterkunft, Verpflegung, Betreuung und persönliche Leistungen. Dazu kommen je nach Heim weitere Kosten für Komfort, Zimmerkategorie oder zusätzliche Angebote.
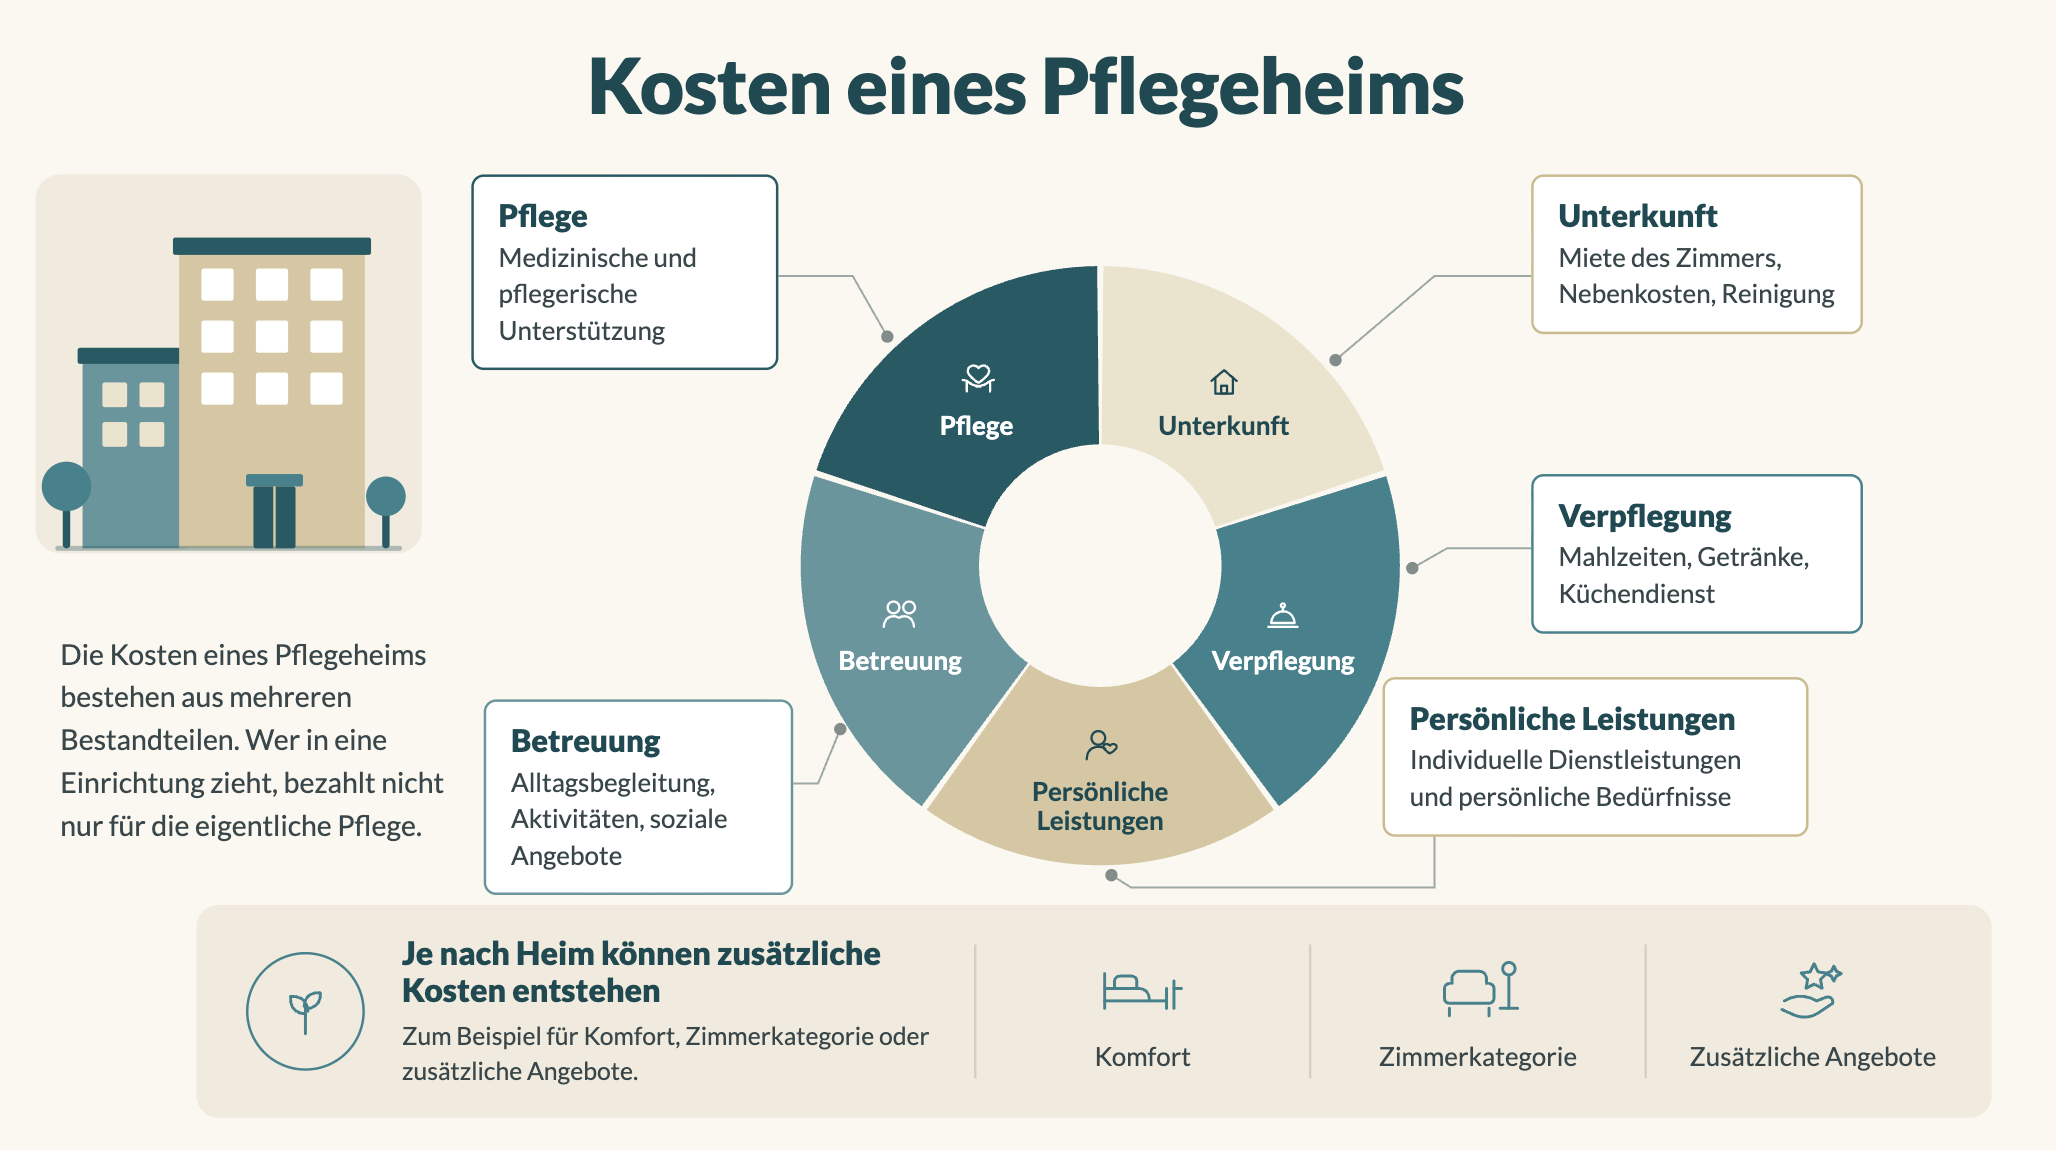
Besonders wichtig ist die Unterscheidung zwischen Pflegekosten und Betreuungskosten. Die Pflege umfasst medizinisch oder pflegerisch notwendige Leistungen, etwa Grundpflege, Unterstützung bei körperlichen Einschränkungen oder Hilfe im Alltag. Die Betreuung betrifft hingegen viele Leistungen, die das tägliche Leben im Heim ermöglichen: Begleitung, Aktivierung, Alltagsstruktur, soziale Unterstützung oder organisatorische Hilfe.
Wie hoch die Pflegekosten ausfallen, hängt vom ausgewiesenen Pflegebedarf ab. Dieser wird im Pflegeheim in zwölf Pflegestufen eingeteilt. Massgebend ist, wie viele Minuten Pflege eine Person pro Tag benötigt – von bis zu 20 Minuten in der tiefsten Stufe bis zu mehr als 220 Minuten in der höchsten Stufe. Je höher der Pflegebedarf, desto höher sind auch die anrechenbaren Pflegekosten und der Beitrag der obligatorischen Krankenpflegeversicherung. In der Schweiz liegt dieser Beitrag im Pflegeheim je nach Pflegestufe zwischen CHF 9.60 und CHF 115.20 pro Pflegetag. Bewohnerinnen und Bewohner beteiligen sich zusätzlich mit maximal CHF 23 pro Tag an den Pflegeleistungen; die verbleibenden Pflegekosten werden je nach kantonaler Regelung von Kanton und/oder Gemeinde übernommen. Davon getrennt werden Unterkunft, Verpflegung, Betreuung und persönliche Leistungen verrechnet.
Was die Krankenkasse übernimmt
Die obligatorische Krankenversicherung beteiligt sich an den Pflegekosten. Die Höhe des Beitrags richtet sich nach dem Pflegebedarf beziehungsweise nach der Pflegestufe. Je mehr Pflege eine Person benötigt, desto höher fällt der Beitrag der Krankenkasse aus.
Benötigt eine Bewohnerin beispielsweise täglich zwischen 101 und 120 Minuten Pflege, entspricht das Pflegestufe 6. Die Krankenkasse übernimmt dafür CHF 57.60 pro Tag. Auf einen Monat mit 30 Tagen gerechnet sind das rund CHF 1’728. Bei sehr hohem Pflegebedarf von mehr als 220 Minuten pro Tag liegt der maximale Beitrag der Krankenkasse bei CHF 115.20 pro Tag, also rund CHF 3’456 pro Monat.
Die Krankenkasse übernimmt jedoch nicht alle Kosten. Bewohnerinnen und Bewohner beteiligen sich zusätzlich mit maximal CHF 23 pro Tag an den Pflegekosten; die verbleibenden anerkannten Pflegekosten werden je nach Kanton durch die öffentliche Hand restfinanziert. Nicht bezahlt werden in der Regel Unterkunft, Verpflegung, Pension, Betreuung oder Komfortleistungen wie ein Einzelzimmer. Auch viele persönliche Auslagen bleiben Sache der Bewohnerinnen und Bewohner.
Das bedeutet: Die Kasse bezahlt einen Teil der Pflege, aber nicht das gesamte Leben im Altersheim oder Pflegeheim.
Welche Rolle die öffentliche Hand spielt
Die öffentliche Hand übernimmt die Restfinanzierung der Pflegekosten, soweit diese nach dem Beitrag der Krankenkasse und dem Eigenanteil der pflegebedürftigen Person offenbleiben. Je nach Kanton und Gemeinde können die Details unterschiedlich geregelt sein.
Wenn AHV, Pensionskasse, weiteres Einkommen und vorhandenes Vermögen die anerkannten Heimkosten nicht decken, können Ergänzungsleistungen helfen. Im Kanton Zürich spricht man dabei auch von Zusatzleistungen. Sie werden nicht pauschal ausbezahlt, sondern individuell berechnet: Die anerkannten Ausgaben werden den anrechenbaren Einnahmen gegenübergestellt. Die Differenz entspricht in der Regel dem Anspruch auf Ergänzungsleistungen.
Ein Beispiel aus dem Kanton Zürich:
Die Stadt Zürich zeigt für eine AHV‑Renten beziehende Person im Pflegeheim ein Rechenbeispiel mit anerkannten Ausgaben von CHF 84’837 pro Jahr und anrechenbaren Einnahmen von CHF 43’663 pro Jahr. Daraus ergibt sich ein Anspruch auf Ergänzungsleistungen von CHF 41’174 pro Jahr, also rund CHF 3’431 pro Monat. Dieses Beispiel zeigt, dass Ergänzungsleistungen nicht einfach „alles bezahlen“, sondern die Lücke zwischen anerkannten Kosten und verfügbarem Einkommen schliessen.
Bei der Berechnung werden unter anderem Heimkosten, persönliche Auslagen und die Krankenkassenprämie berücksichtigt. Gleichzeitig zählen AHV-Rente, Pensionskassenrente, weitere Einkünfte und ein Teil des Vermögens zu den anrechenbaren Einnahmen. Für Alleinstehende bleibt bei der Berechnung ein Vermögensfreibetrag von CHF 30’000 unberücksichtigt; Vermögen darüber kann teilweise als sogenannter Vermögensverzehr angerechnet werden.
Für den Kanton Zürich ist zusätzlich wichtig: Bei Pflegeheimen wird in der EL-Berechnung nicht jede beliebige Heimtaxe voll anerkannt. 2026 beträgt die maximal anrechenbare Heimtaxe CHF 274 pro Tag. Darin enthalten sind Hotellerie, Betreuung und der gesetzliche Pflege-Eigenanteil von maximal CHF 23 pro Tag. Komfortkosten, etwa Zuschläge für erhöhten Komfort, gelten dagegen nicht automatisch als anerkannte Ausgaben.
In ausserordentlichen Fällen reichen auch Ergänzungsleistungen nicht aus. Dann kann Sozialhilfe bei der zuständigen Gemeinde oder beim Kanton beantragt werden. Das Sozialamt prüft die finanzielle Situation individuell. Dabei kann auch die Verwandtenunterstützungspflicht betrachtet werden. Orientierung bieten unter anderem die Richtlinien der Schweizerischen Konferenz für Sozialhilfe.
Was Bewohnerinnen und Bewohner selbst bezahlen
Pflegebedürftige Personen müssen einen wesentlichen Teil der Kosten selbst tragen. Dazu gehören vor allem:
- Unterkunft und Verpflegung
- Betreuung und Alltagsbegleitung
- persönliche Auslagen
- Komfortleistungen
- der gesetzlich festgelegte Eigenanteil an der KVG-Pflege
- zusätzliche Leistungen der Einrichtung
Bezahlt wird dieser Anteil aus Einkommen und Vermögen. Dazu zählen AHV, Pension, Pensionskasse, weitere Renten, Ersparnisse, Wertschriften oder Immobilienvermögen. Das ersparte Vermögen, das vielleicht einmal für die Erben gedacht war, wird damit im Pflegefall zuerst für das eigene Leben, die Versorgung und die Betreuung eingesetzt.
Ergänzungsleistungen
Ergänzungsleistungen sind ein wichtiger Bestandteil der Finanzierung im Alter. Sie kommen dann zum Tragen, wenn die anerkannten Ausgaben höher sind als das Einkommen und das anrechenbare Vermögen.
Die Berechnung ist individuell. Berücksichtigt werden unter anderem Heimkosten, Pflegebedarf, Einkommen, Vermögen, Kanton, persönliche Situation und anerkannte Ausgaben. Deshalb lässt sich nicht pauschal sagen, wie viel Unterstützung eine Person erhält.
Gerade vor einem Umzug ins Altersheim oder Pflegeheim ist eine Beratung sinnvoll. Angehörige sollten frühzeitig Informationen einholen, damit klar ist, welche Leistungen möglich sind und welche Kosten selbst getragen werden müssen.
Müssen Kinder für die Pflegekosten der Eltern aufkommen?
Grundsätzlich gilt: Erwachsene Kinder müssen in der Schweiz nicht automatisch direkt für die Pflegeheimkosten ihrer Eltern bezahlen. Wenn Mutter oder Vater die Kosten nicht selbst tragen können, werden zuerst die eigenen Mittel geprüft: AHV, Pensionskasse, weiteres Einkommen, aktuelles Vermögen sowie ein möglicher Anspruch auf Ergänzungsleistungen.
Wichtig ist jedoch: Haben Eltern früher Vermögen an ihre Kinder übertragen – zum Beispiel durch einen Erbvorbezug, eine Schenkung oder die Übergabe einer Liegenschaft –, kann dies bei der Berechnung der Ergänzungsleistungen eine Rolle spielen. Solche Vermögensübertragungen können als Vermögensverzicht angerechnet werden. Die Behörde rechnet dann unter Umständen so, als wäre ein Teil dieses Vermögens noch vorhanden. Das kann dazu führen, dass Ergänzungsleistungen tiefer ausfallen oder erst später gewährt werden. Die SVA Zürich hält fest, dass bei der EL-Berechnung auch Vermögen berücksichtigt wird, auf das eine Person freiwillig verzichtet hat. Bei Vermögen unter CHF 100’000 gelten Beträge ab CHF 10’000 pro Jahr als Vermögensverzicht.
Für Kinder bedeutet das: Sie müssen nicht allein deshalb zahlen, weil ihre Eltern in ein Pflegeheim ziehen. Wenn sie aber vorab Vermögen erhalten haben, kann dieser Erbvorbezug indirekt relevant werden, weil er den Anspruch der Eltern auf Ergänzungsleistungen beeinflussen kann.
Erst wenn die Finanzierung trotz Einkommen, Vermögen, Ergänzungsleistungen und allfälliger weiterer Unterstützung nicht gesichert ist, kann Sozialhilfe geprüft werden. In diesem Zusammenhang kann die sogenannte Verwandtenunterstützungspflicht eine Rolle spielen. Sie betrifft Verwandte in gerader Linie, also etwa Eltern, Kinder oder Grosseltern. Auch dann entsteht aber keine automatische Zahlungspflicht: Im Kanton Zürich liegt es im Ermessen der Behörde, ob sie Verwandtenunterstützung überhaupt geltend macht. Zudem sind gemäss Art. 328 ZGB nur Verwandte unterstützungspflichtig, die in günstigen finanziellen Verhältnissen leben.
Warum frühzeitige Planung bei der privaten Vorsorge wichtig ist
Weil die Kosten im Pflegefall hoch sein können, spielt private Vorsorge eine wichtige Rolle. Wer frühzeitig spart oder passende Versicherungen prüft, schafft mehr finanziellen Spielraum für das Alter.
Das betrifft vor allem Leistungen, die nicht zwingend durch die Krankenkasse, Ergänzungsleistungen oder die öffentliche Hand gedeckt sind. Dazu gehören etwa ein Einzelzimmer, zusätzliche Betreuung, mehr Komfort oder individuelle Wünsche im Heim.
Ob eine Versicherung sinnvoll ist, hängt von verschiedenen Faktoren ab: Alter, Gesundheitszustand, Vermögen, Einkommen, gewünschter Lebensstandard und familiäre Situation. Ein genauer Vergleich lohnt sich, denn nicht jede Versicherung deckt dieselben Leistungen ab.
Pflege zu Hause oder Pflegeheim: Wann lohnt sich der Vergleich?
Die Zahlen zeigen: Pflege zu Hause ist bei geringem bis mittlerem Pflegebedarf oft deutlich günstiger als ein Pflegeheim. Im Kanton Zürich lagen die durchschnittlichen Nettobetriebskosten in Alters- und Pflegeheimen 2023 bei CHF 399.23 pro Unterbringungstag. Auf einen Monat mit 30 Tagen gerechnet entspricht das rund CHF 12’000 pro Monat. Bei Einrichtungen mit tiefer Pflegeintensität lagen die Kosten bei rund CHF 275 pro Tag, bei sehr hoher Pflegeintensität bei rund CHF 482 pro Tag.
Bei der Pflege zu Hause entstehen Kosten dagegen vor allem für die tatsächlich bezogenen Leistungen. Im Kanton Zürich wurden 2023 rund 4.1 Millionen verrechnete Spitex-Pflegestunden für rund 58’000 Klientinnen und Klienten erbracht. Bei Personen über 80 Jahren lag der durchschnittliche Aufwand für pflegerische Leistungen bei 94 Stunden pro Jahr, also rund 7.8 Stunden pro Monat.
Für beauftragte Spitex-Organisationen im Kanton Zürich lagen die durchschnittlichen Kosten der KLV-Pflegeleistungen 2023 bei CHF 148.18 pro Stunde. Rechnet man mit dem Durchschnittswert von 7.8 Pflegestunden pro Monat bei über 80-Jährigen, ergibt das rund CHF 1’160 pro Monat für den pflegerischen Leistungsteil zu Hause. Im Vergleich zu rund CHF 12’000 monatlichen Heimkosten ist dieser reine Pflegeleistungsanteil zu Hause also ungefähr 90 % tiefer.
Wichtig ist jedoch: Dieser Vergleich umfasst bei der Spitex nur die Pflegeleistungen. Kosten für Wohnen, Essen, Haushalt, Betreuung, Notrufsysteme oder private Unterstützung zu Hause kommen je nach Situation zusätzlich dazu. Ein Pflegeheim ist deshalb nicht nur eine Kostenfrage, sondern auch eine Frage der Sicherheit, Betreuung und Entlastung. Sobald täglich mehrere Stunden Hilfe nötig werden, Angehörige dauerhaft überlastet sind oder eine Betreuung rund um die Uhr notwendig wird, kann ein Pflegeheim trotz höherer Gesamtkosten die sinnvollere Lösung sein.
Welche Faktoren die Kosten beeinflussen
Die konkreten Pflegeheimkosten hängen von vielen Punkten ab. Besonders relevant sind:
- Kanton und Gemeinde
- gewählte Einrichtung
- Zimmer und Komfortstufe
- Pflegebedarf und Pflegestufe
- benötigte Betreuung
- Einkommen und Vermögen
- Anspruch auf Ergänzungsleistungen
- persönliche Wünsche und Zusatzleistungen
Auch die Lebenserwartung spielt eine Rolle. Niemand weiss im Voraus, ob ein Pflegefall wenige Monate oder viele Jahre dauert. Genau das macht die Finanzierung so schwierig planbar.
Fazit: Pflege im Alter benötigt finanzielle Vorbereitung
Die Kosten für ein Altersheim in der Schweiz sind für viele Menschen eine grosse Herausforderung. Zwar beteiligen sich Krankenkasse und öffentliche Hand an der Finanzierung, doch Unterkunft, Betreuung, persönliche Leistungen und ein Teil der Pflegekosten bleiben oft bei den Pflegebedürftigen.
Wenn Einkommen, Vermögen und Ersparnisse nicht ausreichen, können Ergänzungsleistungen und in Ausnahmefällen Sozialhilfe helfen. Kinder müssen nicht automatisch für ihre Eltern bezahlen, können aber bei sehr guten finanziellen Verhältnissen im Rahmen der Verwandtenunterstützungspflicht geprüft werden.
Das Wichtigste ist deshalb eine frühzeitige Auseinandersetzung mit dem Thema. Wer sich rechtzeitig über Pflegeheimkosten, Betreuung zu Hause, Vorsorge, Versicherungen und Ergänzungsleistungen informiert, kann bessere Entscheidungen treffen. Für Betroffene, Angehörige und Senioren lohnt sich eine individuelle Beratung, weil die Finanzierung immer von der persönlichen Situation, dem Pflegebedarf und den kantonalen Regelungen abhängt.
